LIQUIDITA' E INFLAZIONE: UN ESEMPIO
CONSUMO, INVESTO O lascio i soldi fermi in conto?
La scorsa settimana nella riunione con i colleghi di BNI Montegrappa ho parlato di liquidità, di inflazione e di come il mondo finanziario sia cambiato rispetto al passato.
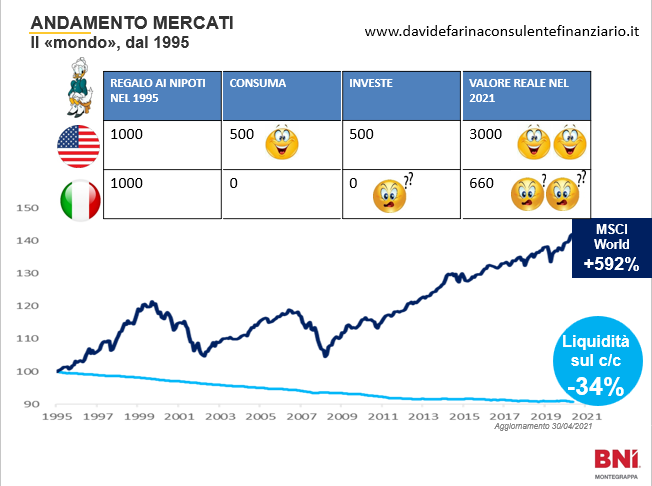
Ha colpito particolarmente la foto sottostante, la quale fa capire in maniera chiara la differenza tra lasciare la liquidità parcheggiata sul conto corrente oppure investirla nei mercati finanziari.
Ho spiegato la foto con un esempio: una nonna nel 1995 lascia in eredità a due nipoti 1000 euro ciascuno. Un nipote vive negli Stati Uniti, l’altro in Italia. Tralasciando gli aspetti legati al cambio (non esisteva l’euro e in America c’è il dollaro), il cugino americano che per definizione è più spendaccione del cugino italiano, spende metà dei soldi ricevuti subito, utilizzandoli per esaudire i propri bisogni. I restanti 500 euro li investe nell’indice azionario mondiale, il MSCI.
Il cugino italiano, molto più prudente e diffidente verso gli investimenti, decide di non utilizzare i soldi e di non investirli, accantonandoli nel conto corrente per fronteggiare eventuali evenienze future.
Il risultato? Dopo 25 anni, in termini reali, il cugino americano si ritrova all’incirca 3000 euro, mentre il cugino italiano si ritrova all’incirca 660 euro, a causa dell’inflazione.
Questo esempio ha fatto riflettere molto e dovrebbe far riflettere i cittadini italiani che detengono parcheggiati 1774 miliardi di euro nei conti bancari.